Una guía clara sobre lo que cambiaría la Enmienda 87, lo que dejaría sin cambios y lo que indican los estudios. Conoce el análisis de CFI sobre los efectos de la medida en los contribuyentes, las personas mayores, los veteranos, las pequeñas empresas, la ley TABOR y la economía de Colorado.

Durante años, CFI ha colaborado con socios de todo Colorado para luchar por un sistema tributario que refleje mejor nuestros valores, exija más a quienes tienen mayor capacidad de pago y ofrezca un trato más justo a las familias trabajadoras. Ese trabajo contribuyó a que la Enmienda 87 se sometiera a votación este año. A través de «Protect Colorado’s Future», nos enorgullece estar al lado de defensores y organizaciones de todo el estado que impulsan un código tributario que invierta en nuestras comunidades y funcione mejor para todos, no solo para quienes tienen los ingresos más altos.

¿Qué es la Enmienda 87?

La enmienda 87 sustituiría el impuesto sobre la renta de tasa única del estado por un impuesto sobre la renta progresivo. Reduciría las tasas del impuesto sobre la renta para los primeros $100,000 de ingresos imponibles, mantendría la tasa actual para los ingresos entre $100,000 y $500,000, y aumentaría las tasas para los ingresos imponibles superiores a $500,000. El análisis oficial del estado estima que 97% de contribuyentes se beneficiarían de una reducción en el impuesto sobre la renta.

Hay muchas afirmaciones circulando sobre lo que significaría la Enmienda 87 para las personas mayores, los veteranos, las pequeñas empresas, los reembolsos de TABOR y la economía de Colorado. Es posible que las hayas visto en un anuncio, un correo, un mensaje de texto o en tu chat grupal.

Son preguntas que vale la pena analizar. Así que hicimos lo que siempre hacemos: revisamos las cifras.

Revisamos las normas tributarias vigentes, los datos del censo, los datos de ingresos estatales, los análisis fiscales oficiales y los estudios sobre lo que ocurrió cuando otros estados modificaron los impuestos sobre los ingresos altos. En esta página se detalla qué es lo que realmente cambia la Enmienda 87, qué es lo que no cambia y qué dicen los estudios sobre algunas de las afirmaciones que tal vez hayas escuchado.

No tienes por qué creer a pies juntillas el mensaje político de nadie. Analiza las cifras, verifica las fuentes y decide por ti mismo. Para obtener más información sobre la Enmienda 87 y la coalición que la respalda, visita ProtectColoradosFuture.com.


Las tasas impositivas más altas se aplican a los ingresos superiores a $500,000. Sin embargo, dado que la Enmienda 87 también reduce las tasas sobre los primeros $100,000, el análisis oficial del estado concluye que, en realidad, un contribuyente no comenzaría a pagar más en total hasta alcanzar aproximadamente $510,834 en ingresos imponibles en Colorado.

Y estas son tasas marginales. Si pasas a un tramo impositivo más alto, esa tasa se aplica solo a los ingresos que se encuentran dentro de ese tramo, no a cada dólar que ganes.
Cómo cambiaría la Enmienda 87 las tasas del impuesto sobre la renta en Colorado
Ingresos sujetos a impuestos en Colorado Tasa actual Enmienda 87: Tasa
$25 000 o menos 4.4% 3.7%
De $25 001 a $100 000 4.4% 4.2%
$100.001 a $500.000 4.4% 4.4%
$500 001 a $750 000 4.4% 7.4%
De $750 001 a $1 000 000 4.4% 7.9%
$1 000 000 o más 4.4% 8.4%

Para la gran mayoría de las personas mayores, no.

99.5% De los habitantes de Colorado de 65 años o más, tenían ingresos personales inferiores a $500,000 en 2024, según el análisis realizado por CFI a partir de los datos de la Encuesta sobre la Comunidad Estadounidense.

Lo que la Enmienda 87 no modifica:

  • Tratamiento fiscal del Seguro Social
  • Deducciones por pensiones y rentas vitalicias existentes
  • Deducciones y exenciones vigentes
  • Las reglas que se utilizan para calcular el ingreso imponible en Colorado

La enmienda 87 modifica las tasas impositivas que se aplican una vez calculada la renta imponible. No hace que los ingresos por jubilación que antes no estaban sujetos a impuestos pasen a estarlo de repente.

La enmienda 87 modifica las tasas del impuesto sobre la renta de Colorado; no elimina las deducciones y restas que Colorado ya ofrece para el Seguro Social, las pensiones y los beneficios de jubilación militar que cumplan con los requisitos.

Por ejemplo, imagina que un jubilado de 68 años recibe $40,000 en prestaciones del Seguro Social. La ley de Colorado permite a los contribuyentes de 65 años o más restar la totalidad de sus prestaciones del Seguro Social sujetas a impuestos federales al calcular los ingresos imponibles de Colorado. La Enmienda 87 no modifica esa deducción. Si esos ingresos del Seguro Social están excluidos actualmente de la renta imponible de Colorado, cambiar la tasa impositiva aplicada a la renta imponible no hace que, de repente, esos dólares excluidos pasen a ser imponibles.

En resumen

Si un ingreso no está incluido actualmente en tu renta imponible de Colorado, la Enmienda 87 no lo convierte en imponible simplemente porque cambien las tasas de impuesto.

Fuentes: Oficina del Censo de EE. UU., Encuesta sobre la Comunidad Estadounidense de 2024 Español de América Latina (es-419) y Orientación del Departamento de Hacienda de Colorado sobre el Seguro Social, las pensiones y las rentas vitalicias.

Para la gran mayoría de los veteranos, no.

El análisis realizado por CFI de los datos de la Encuesta sobre la Comunidad Estadounidense de 2024 reveló lo siguiente:

361 600 de los aproximadamente 364 500 veteranos de Colorado, es decir, el 99,21 TP3T, tenían ingresos personales iguales o inferiores a 1 TP4T500 000.

La enmienda 87 también hace no eliminar el tratamiento fiscal vigente en Colorado para los ingresos por jubilación militar que cumplan con los requisitos.

La medida modifica las tasas que se aplican a los ingresos imponibles. No modifica las normas subyacentes que determinan qué se considera ingreso imponible.

En resumen

Casi todos los veteranos de Colorado se encuentran por debajo del nivel de ingresos a partir del cual se aplican las tasas más altas de la Enmienda 87, y la medida no elimina las disposiciones fiscales vigentes relativas a las pensiones militares.

Fuente: Oficina del Censo de EE. UU., Encuesta sobre la Comunidad Estadounidense de 2024 Español de América Latina (es-419).

No.

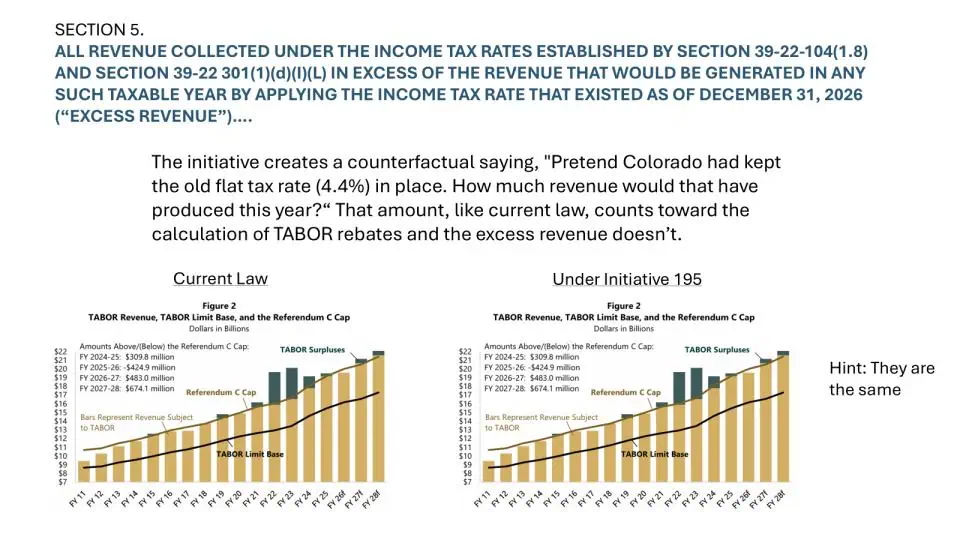
El análisis oficial del estado indica que la Enmienda 87 no tendría ningún impacto en los reembolsos actuales de la ley TABOR ni en los mecanismos utilizados para calcularlos.

Así es como funciona:

Ingresos que Colorado habría recaudado bajo el sistema tributario vigente:
Aún cuenta para el límite de TABOR.

Ingresos adicionales generados por la Enmienda 87:
Exento del límite establecido por la ley TABOR y destinado a los fines enumerados en la medida.

En resumen

La Enmienda 87 modifica una parte de la ley TABOR: el requisito de que los ingresos imponibles se graven a una sola tasa. No deroga la ley TABOR ni elimina el sistema de reembolsos existente. Un contribuyente puede esperar recibir entre $43 y $137 en reembolsos de la TABOR en 2027, independientemente de si se aprueba o no la Enmienda 87.


Side-by-side charts compare current law with Amendment 87 and show that the TABOR revenue limit and refund calculations remain the same. A note explains that revenue that would have been collected under the current 4.4% flat tax still counts toward TABOR, while only the additional revenue raised above that amount is exempt.

Los investigadores descubrieron que los millonarios sí muestran cierta sensibilidad ante las tasas impositivas, pero es mucho menor de lo que la mayoría de la gente imagina. Cuando se mudan, son un poco más propensos a trasladarse a estados con impuestos más bajos. Pero, para empezar, los millonarios no son especialmente móviles. Su tasa de migración anual fue de solo alrededor de 2,4%, inferior a la de la población general.

Otro estudio analizó el impuesto a los millonarios de Nueva Jersey de 2004, que aumentó las tasas impositivas para las personas con mayores ingresos en 2.6 puntos porcentuales, hasta el 8.97%. El estudio reveló un ligero aumento en el número de millonarios que se fueron de Nueva Jersey, lo que provocó una pérdida de $16 millones en ingresos fiscales; sin embargo, el estado obtuvo $1 mil millones gracias a quienes se quedaron. Dicho de otra manera, la pérdida de ingresos derivada de la supuesta fuga de riqueza fue inferior al 2% de los ingresos obtenidos.

La Ley de Recortes Fiscales y Empleo de 2017 creó un experimento natural al limitar la deducción federal por impuestos estatales y locales (SALT) a $10,000. Esto amplió la diferencia impositiva efectiva entre los estados con impuestos elevados y los estados sin impuestos sobre la renta en aproximadamente 3,1 puntos porcentuales, lo que generó un incentivo financiero sustancial para que los millonarios se mudaran. Para alguien que gana $2 millones al año, eso aumentó el incentivo financiero para mudarse en aproximadamente $60,000 al año. Si los impuestos realmente impulsaran una migración a gran escala de millonarios, este debería haber sido el momento en que eso sucediera.

Sin embargo, los investigadores observaron muy poca migración como respuesta. Un aumento de 1 punto porcentual en las diferencias tributarias redujo la población de millonarios de un estado en apenas 0,2% a 0,3%. Se estima que California perdió 380 millonarios de un total de 81 000, lo que representa aproximadamente el 0,5% de su población millonaria. Los resultados sugieren que los millonarios son mucho menos sensibles a los impuestos estatales sobre la renta de lo que se suele afirmar, en gran parte porque sus negocios, carreras, familias y redes sociales los vinculan al lugar donde viven.

Resulta que a los millonarios también les gustan los lugares con economías sólidas, que cuenten con una fuerza laboral calificada, servicios públicos de calidad e infraestructura. Se concentran, y siempre se han concentrado, en los estados con los impuestos más altos. De 2010 a 2023, los estados con impuestos a los millonarios, junto con Washington, D.C., pasaron de tener un promedio de 1,2 millonarios más que el país en su conjunto a 2,3 más.

En resumen

Aunque el aumento de los impuestos puede provocar que un pequeño número de hogares adinerados se mude, los estudios no muestran esa “fuga de riqueza” a gran escala que a menudo se predice cuando los estados aumentan los impuestos sobre los ingresos muy altos. Los estados con impuestos más altos para los millonarios han visto crecer, de todos modos, su población de millonarios.

Fuente: Young y Lurie, 2025; Kleven y otros, 2020; Centro de Presupuesto y Políticas de Massachusetts, 2026; Centro de Política Económica de Maine, 2026.

La mayoría se beneficiaría de una reducción de impuestos.

Hay alrededor de 730 887 pequeñas empresas en Colorado, lo que representa el 99,5% de las empresas del estado. Sin embargo, el término “pequeña empresa” se refiere al tamaño de una empresa, no a la forma en que paga sus impuestos sobre la renta.

Tipos de empresas y cómo se gravan en Colorado
Tipo de negocio Cómo se gravan los ingresos Lo que importa en la Enmienda 87
Empresa de transferencia directa Los ingresos de la empresa se incluyen en la declaración de impuestos personal del propietario La renta imponible del propietario de la empresa
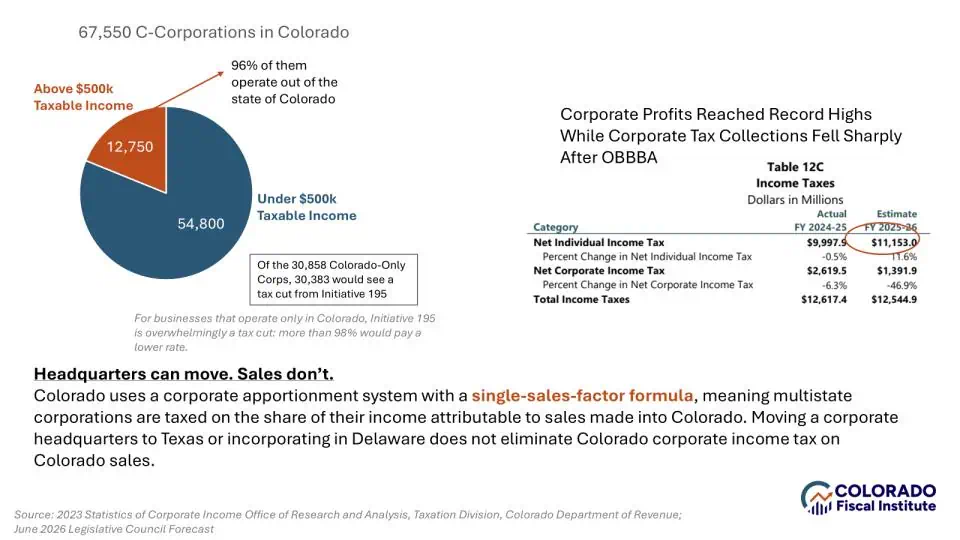
Sociedad anónima tipo C La empresa presenta su propia declaración de impuestos sobre la renta La renta imponible de la sociedad

Cifras clave

  • Se estima que 95% de empresas pagarán menos en virtud de la Enmienda 87.
  • En 2024, 98% de los habitantes de Colorado que declararon ingresos positivos por trabajo por cuenta propia tenían ingresos personales inferiores a $500,000.
  • En el caso de las empresas de transferencia directa, se aplicarían tasas más altas solo si los ingresos imponibles del propietario alcanzan los tramos impositivos más altos.
  • En el caso de las sociedades anónimas tipo C, la misma estructura de tasas progresivas se aplica a los ingresos imponibles de la sociedad, no a sus ventas brutas.

En resumen

La mayoría de las pequeñas empresas se encuentran por debajo del nivel de ingresos a partir del cual se aplican tasas impositivas más altas, pero el impacto de la Enmienda 87 en una empresa depende de cómo se le apliquen los impuestos a esa empresa.

Fuentes: Oficina de Desarrollo Económico y Comercio Internacional de Colorado; Oficina del Censo de EE. UU., microdatos de la Encuesta sobre la Comunidad Estadounidense (ACS) de 2024; Análisis del Bell Policy Center

Graphic showing 67,550 C corporations in Colorado. A pie chart shows 54,800 with taxable income under $500,000 and 12,750 above $500,000. A note says 96% of corporations above $500,000 operate outside Colorado. The graphic also explains that Colorado uses a single-sales-factor formula, so multistate corporations are taxed based on sales made in Colorado, regardless of where they are headquartered.

Dado que la Enmienda 87 utiliza escalas marginales, estas tasas más bajas se aplican a las primeras fracciones de los ingresos imponibles de todos los contribuyentes, no solo a aquellos que ganan menos de $100,000.

En resumen

El análisis oficial del estado estima que 97% de contribuyentes se beneficiarían de una reducción de impuestos.

Porque $500,000 es el umbral a partir del cual comienza el tramo marginal más alto.

Pero los contribuyentes también se benefician de las tasas más bajas que establece la Enmienda 87 sobre sus primeros $100,000 de ingresos imponibles. Esos ahorros compensan la tasa más alta que se aplica a los primeros dólares que superan los $500,000. El resultado:

$500,000
Entra en vigor la tasa marginal más alta.

$510,834
Punto aproximado en el que el impuesto estatal sobre la renta total del contribuyente supera el importe establecido por la legislación vigente.

En resumen

El tramo impositivo comienza en $500,000. El aumento impositivo general comienza alrededor de $510,834.


Los tramos no se ajustan automáticamente a la inflación.

Eso significa que el crecimiento de los ingresos nominales podría hacer que, con el tiempo, una mayor parte de los ingresos pase a estar sujeta a tasas impositivas más altas.

Pero eso sí no significa que un contribuyente típico de ingresos medios está a punto de entrar en el tramo impositivo de $500,000.

Según las estimaciones de Campaign Analysis, con una inflación anual de 3%, un contribuyente que hoy gane $100,000 tardaría más de 50 años en alcanzar otro nivel impositivo únicamente gracias al crecimiento nominal de sus ingresos.

Investigación en curso

La CFI está llevando a cabo un análisis adicional sobre el deslizamiento de los tramos impositivos y el efecto a largo plazo de la inflación en los tramos de la Enmienda 87. Esta sección se actualizará cuando se complete dicho análisis.

Alrededor de $2 mil millones anuales en un año fiscal completo, según las previsiones actuales del estado.

También puedes ver $2,7 mil millones relacionadas con la Enmienda 87. Estas cifras se refieren a cosas diferentes.

Figura

Qué significa

Hasta $2.7 mil millones

Aumento máximo anual de impuestos indicado en el título de la boleta electoral

$958,4 millones

Presupuesto del Consejo Legislativo para el año fiscal 2026-27

$ 1,972 mil millones

Presupuesto para el año fiscal 2027-28

$2,086 mil millones

Presupuesto para el año fiscal 2028-29

En resumen

$2.7 mil millones es el máximo indicado en el título de la boleta electoral. Las previsiones actuales, de carácter no partidista, estiman que los ingresos se acercarán más a $2 mil millones en un año fiscal completo.

Lee el análisis fiscal del personal del Consejo Legislativo.

Los ingresos generados por la Enmienda 87 no son un cheque en blanco para los políticos. La medida limita los nuevos ingresos a tres áreas:

  • Educación pública desde preescolar hasta el segundo año de la preparatoria
  • Sanidad
  • Atención y educación en la primera infancia

El dinero debe mantenerse en un fondo separado y está sujeto a requisitos de rendición de cuentas, entre los que se incluyen la presentación de informes anuales y una auditoría independiente.

¿Por qué necesita Colorado ingresos adicionales?

Colorado se enfrenta a una presión presupuestaria cada vez mayor, incluso sin tomar en cuenta todos los nuevos costos que se están trasladando al estado.

La previsión de ingresos para septiembre de 2026 indicó que Colorado podría tener alrededor de $: un déficit de 1.58 mil millones respecto a su reserva obligatoria en el año fiscal 2027-28 una vez que se hayan tenido en cuenta las obligaciones previstas en la legislación vigente. Entre esas presiones se encuentran el aumento de los costos de Medicaid, el financiamiento escolar, el gasto de capital y otros compromisos existentes.

Los cambios en las políticas federales están agravando esa presión. La ley H.R. 1 transfirió a los estados los nuevos costos de programas como el SNAP y Medicaid. El CFI ha estimado que Colorado podría enfrentar aproximadamente $130 millones en nuevos costos del SNAP, mientras que las restricciones que afectan el financiamiento federal de Medicaid podrían generar una obligación adicional de $105 millones del Fondo General, la cual podría aumentar sustancialmente con el tiempo. 

Los nuevos requisitos laborales de Medicaid también generan cargas administrativas y costos para los estados, al tiempo que ponen en riesgo la cobertura de las personas que podrían tener dificultades para cumplir con los requisitos de presentación de informes.

Más información sobre los retos presupuestarios de Colorado:


Investigación y fuentes

La Enmienda 87 y la política fiscal de Colorado

Personal del Consejo Legislativo de Colorado: Folleto informativo sobre la boleta electoral estatal de 2026

Personal del Consejo Legislativo de Colorado: Enmienda 87

Personal del Consejo Legislativo de Colorado: Declaraciones de impacto fiscal para 2026

Ballotpedia: Enmienda 87 de Colorado

La migración de la riqueza y los impuestos

Young, Cristóbal e Ithai Z. Lurie. “Gravar a los ricos: cómo los incentivos y el arraigo influyen en la fuga fiscal de los millonarios”.” Revista Estadounidense de Sociología, 2025.

Young, Cristóbal, Charles Varner, Ithai Z. Lurie y Richard Prisinzano. “La migración de los millonarios y la tributación de la élite: evidencia a partir de datos administrativos”.” American Sociological Review 81, n.º 3 (2016): 421-446.

Abreu-Hernández, Viviana. “Los nuevos datos del IRS sobre migración no muestran evidencia de una emigración impulsada por el recargo fiscal y resaltan los retos de asequibilidad”. Centro de Presupuesto y Políticas de Massachusetts, 2026.

Shaffer, Mark. “Los datos del IRS muestran que Maine está atrayendo a residentes de los llamados estados con ‘bajos impuestos’”. Centro de Política Económica de Maine, 2026.
Moretti, Enrico y Daniel J. Wilson. “Los impuestos a los multimillonarios: los impuestos sobre sucesiones y la ubicación geográfica de los ultra-ricos”.” American Economic Journal: Política económica, 2023.

Kleven, Henrik J., Camille Landais, Mathilde Muñoz y Stefanie Stantcheva. “Fiscalidad y migración: evidencia e implicaciones políticas”.” Revista de Perspectivas Económicas, 2020.

Perry, Andrew y Cristóbal Young. “Los estados con sistemas tributarios progresivos son los más favorables para los millonarios”. Instituto de Política Fiscal, 2026.

Mazerov, Michael. “Los impuestos estatales tienen un impacto mínimo en las mudanzas interestatales de las personas”. Centro de Prioridades Presupuestarias y Políticas, 2023.

Datos de empresas y hogares

Oficina de Desarrollo Económico y Comercio Internacional de Colorado: Datos sobre las pequeñas empresas de Colorado

Oficina del Censo de EE. UU.: Microdatos de uso público de la Encuesta sobre la Comunidad Estadounidense de 2024 Latinoamericano (es-419) Español

Departamento de Hacienda de Colorado, Estadísticas de ingresos de 2023: Sociedades anónimas tipo C. 

Análisis del Bell Policy Center sobre las repercusiones de la Enmienda 87 en los impuestos a las empresas. 

Ingresos para la jubilación

Departamento de Hacienda de Colorado: Seguro Social, pensiones y rentas vitalicias

Guías electorales

Consulte nuestros recursos y guías electorales anuales.

Recursos para los votantes

Cuenta conmigo

Consulte nuestro recurso de educación electoral objetivo y no partidista, Cuenta conmigo para obtener información fiable y en lenguaje sencillo sobre cada una de las medidas que se voten. Cuenta Conmigo es un sólido esfuerzo de participación cívica que se asocia con comunidades de todo el estado para compartir recursos sobre las decisiones que verán en sus boletas electorales. Nuestro objetivo es suscitar conversaciones en la comunidad sobre el poder que tenemos para influir en las inversiones públicas que dan forma a nuestras comunidades.

Sólo vota Colorado

Visite Sólo vota Colorado para encontrar respuestas a las preguntas más frecuentes, conocer sus derechos de voto y mucho más. Llame a la línea directa de Protección Electoral (866-OUR-VOTE) o a la línea directa para votantes hispanohablantes de NALEO (888-VE-Y-VOTA) para obtener ayuda adicional o notificar problemas. La ayuda está disponible en 11 idiomas, incluido el ASL. Just Vote Colorado Election Protection es un proyecto de asistencia al votante no partidista y no está afiliado ni promueve ningún partido, candidato o tema de votación.

Go Vote Colorado | Secretaría de Estado de Colorado

Puede registrarse para votar en Colorado hasta el mismo día de las elecciones. Regístrese en línea, compruebe o actualice su registro y encuentre un colegio electoral en Ve a votar a Colorado.

¿Tiene más preguntas? Póngase en contacto con Caitlin Schneider, schneider@coloradofiscal.org, para solicitudes de investigación o para programar una presentación.

El rincón electoral del TPI

Explore nuestras últimas guías, informes e información electoral

Suscríbase a nuestro boletín

Desde reformas fiscales hasta actualizaciones presupuestarias, desglosamos cuestiones complejas para mantenerle informado sobre las decisiones políticas que afectan a nuestras comunidades.